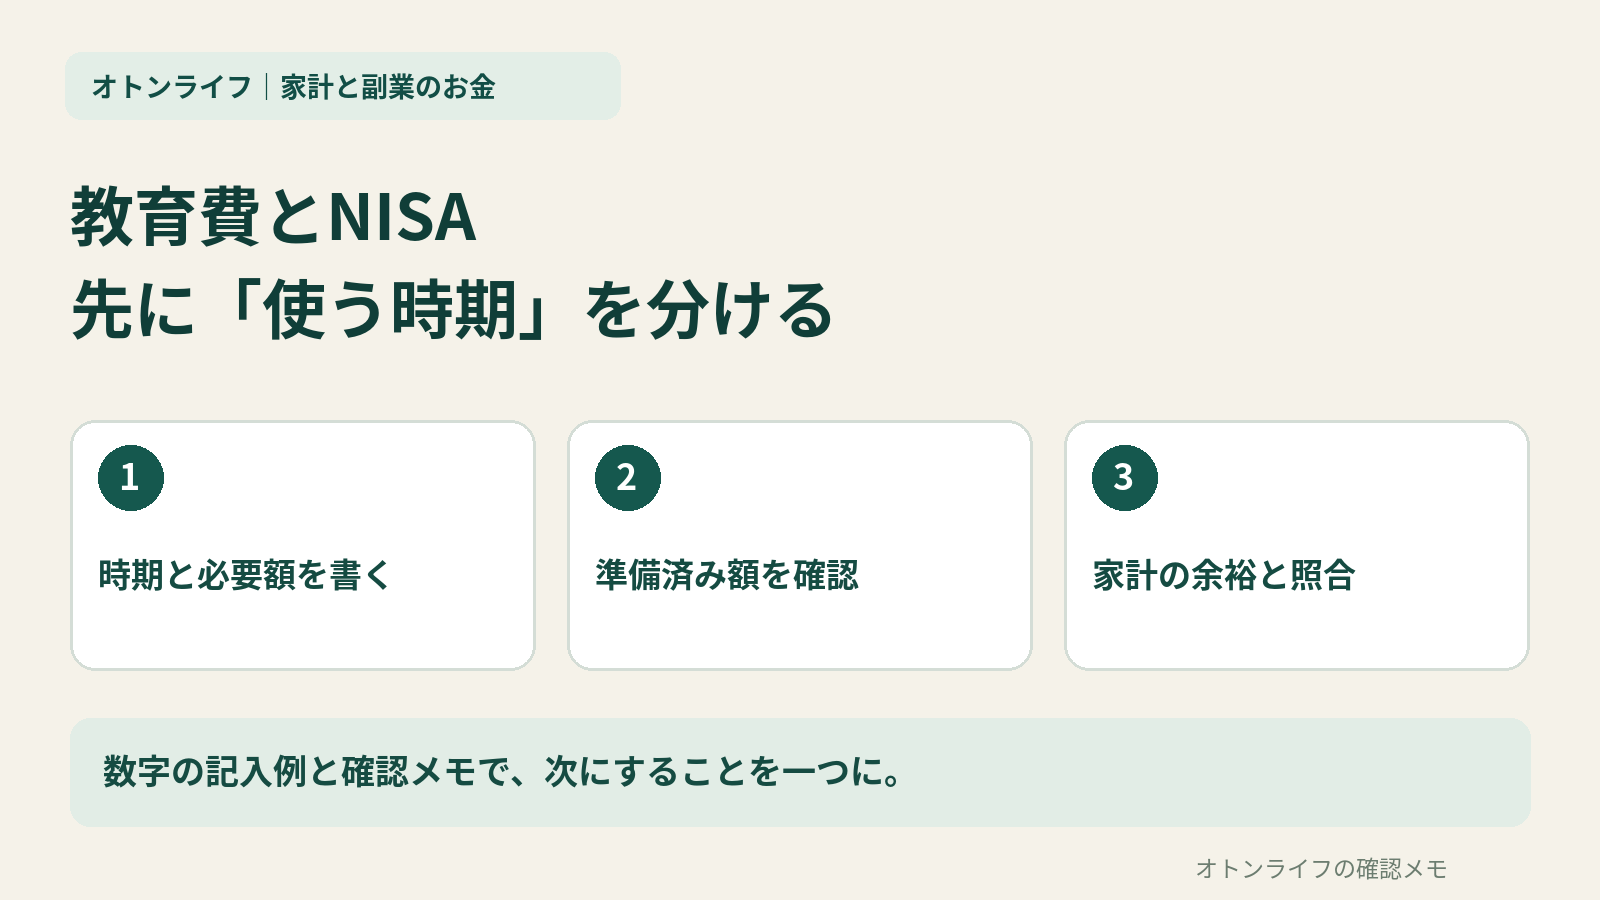
子どもの進学費用を準備したい。でもNISAの積立も始めたい。そんなときは、毎月の積立額を先に決めるより、使う予定のお金を時期で分けるところから始めましょう。
NISAは投資の税制上の制度であり、教育費が必ず増える仕組みではありません。投資商品の価格は変動します。必要な日に、必要額を用意する計画とは分けて考えます。
入学する年だけでなく、支払う月を確かめる
「大学入学まであと何年」だけでは、支払時期を見落とすことがあります。検定料、入学手続き時の納付金、入学後の授業料、通学や住まいの準備など、何をいつ払うかを学校等の案内で確認します。
今は進路が未定なら、確定した額・候補の額・未確認を分ければ十分です。全国平均の教育費を、そのまま自分の家庭の請求額として埋めないようにします。
| お金の予定 | 書いておくこと |
|---|---|
| 日常生活と急な支出への備え | 生活費の支払いと、収入減・修理等に備える資金 |
| 時期が決まった教育費 | 支払月/必要額/準備済み額/不足額 |
| 当面使う予定のない資金 | 使う予定が変わる可能性/価格変動への備え |
不足額の計算は、まず運用益を入れずに試す
説明用に、24か月後までに60万円を準備したい家庭を考えます。教育費として分けた資金が12万円なら、不足は48万円。追加の準備機会が24回あると仮定すれば、48万円÷24回=月2万円です。
この月2万円は必要額から逆算した準備の例で、NISAの推奨積立額ではありません。運用益を含めずに一度計算すると、投資が増えなかった場合にも用意できるかを考えやすくなります。
使う時期が早まる、必要額が増えるなどの場合は計算し直します。既に教育費として確保した12万円を、日々の生活費の余裕にも数えないようにしましょう。
生活費と年払いの準備まで引いて、家計の余裕を見る
例えば、説明用の手取り月30万円に対して、日常支出25万円、年払いへの準備2万円、教育費への準備2万円なら、差額は1万円です。まだ含めていない支出や備えがあれば、この1万円も自由に投資できる額とは限りません。
「ほかの家庭が月3万円だから」と合わせるより、自分の支払予定に無理がないかを確かめます。収入が減った月も同じ積立を続けられるか、減額や停止を判断する条件も書いておくと見直しやすくなります。
NISAなら元本が守られる、とは考えない
金融庁は、資産状況や生活設計に合う形で貯蓄と投資を使い分け、投資には元本割れのおそれがあると説明しています。長期・積立・分散も、決まった日に必要額を保証するものではありません。
日本FP協会も、お金を使う目的や時期に応じて預け方を分ける考え方を紹介しています。近い支払いに備えるお金は、値下がりしたときに支払いが困らないか、必要時に使えるかを優先して検討してください。
コピー用:家族で合わせる6項目
- 使う目的/支払予定年月:
- 必要額/資料の確認先/確定か概算か:
- その目的のために準備済みの金額:
- 不足額/今後準備できる回数:
- 毎月の生活費・年払い・備えを引いた余裕:
- 進路・収入が変わったときに見直す日と条件:
この表だけで投資商品を決める必要はありません。まずは教育費の支払いを一件書き、家計から準備できる額と比べる。その結果を見てから、NISAを使う目的と負担できるリスクを考えましょう。
数字はすべて説明用の仮定です。個別商品・証券会社の推奨や運用成果の予測はしていません。公式情報の確認:2026年11月12日。