確定申告の前に、元資料とお金の動きを1件ずつ確かめる
公式情報の確認:2026年11月12日
ASPには報酬が出ているのに、銀行の入金額と合わない。サーバー代の領収書も見つからない。副業ブログのお金を整理するときは、先に資料を集め、同じ取引を指しているか確かめましょう。
最初に取り組むのは、ASP一社の報酬とサーバーの支払い一件です。いきなり一年分を集計するより、元の明細へ戻れる一組を作ると、次に何を残せばよいか分かります。
- ASPの確定した報酬と、その支払い対象を確認する。
- 振込明細と銀行の入金を照らし合わせ、差額の理由を残す。
- サーバーの請求内容と、支払いを示す資料を一緒に保存する。
この記事は申告前の資料整理を扱います。ここで作るメモだけで、税務上の帳簿や保存要件が満たされるわけではありません。
1.「発生」「確定」「入金」を分けて見る
広告の成果が発生した段階、広告主が承認した確定報酬、銀行へ振り込まれたお金は別です。同じ月の数字を並べただけでは、同じ成果を比較しているとは限りません。
A8では、成果確定レポートと振込レポートを使い分けます。振込レポートの「対象年月」は報酬が確定した月、「振込年月」は支払いの月です。
| 資料 | 見ること |
|---|---|
| 成果確定レポート | どの月に何が確定したか |
| 振込レポート | 支払対象月・繰越・調整・税表示・手数料 |
| 銀行の入金記録 | 実際に入った日付と金額 |
2.差額は「対象月→繰越・調整→税表示→手数料」の順で確認
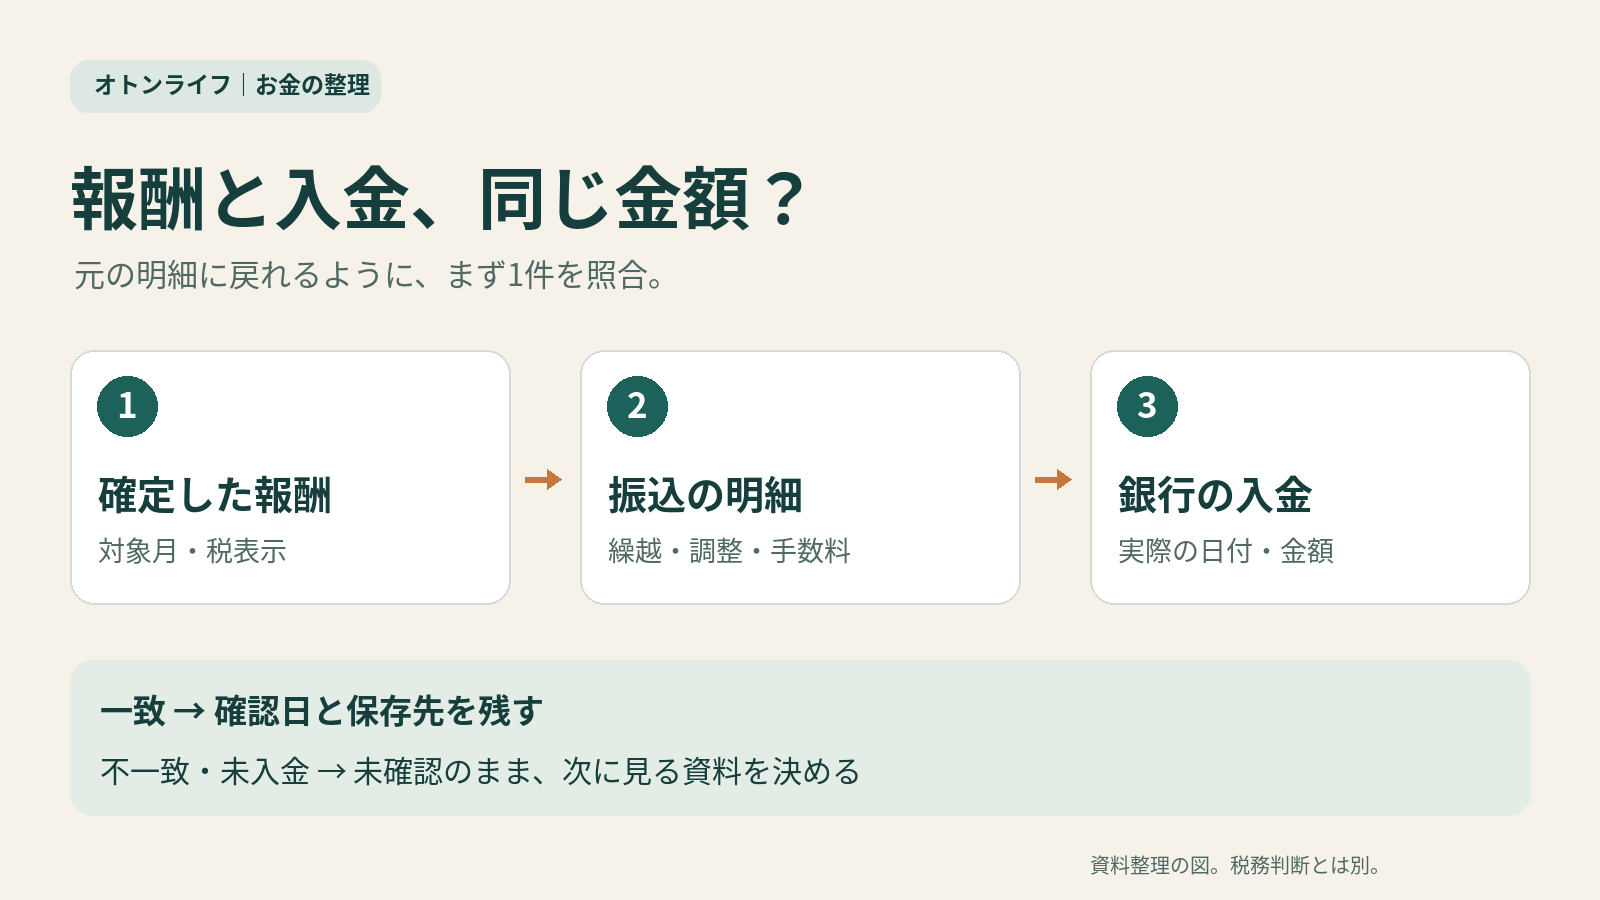
まず振込レポートで、どの確定月の報酬が支払いの対象かを確かめます。次に繰越・調整、税込と税抜の違い、振込手数料を確認し、最後に銀行で実際の入金を見ます。
A8の各欄には集計基準があります。別画面の金額をそのまま足したり引いたりせず、自分の振込レポートの内訳から照合してください。税の表示を確認することと、本人に消費税の申告義務があるかを判断することも別です。
次の表は、計算を説明するための架空ASPの例です。A8の実際の報酬・手数料・振込時期ではありません。対象総額と手数料以外に調整はなく、表示基準はそろっている想定です。
| 照合するもの | 説明用の架空データ |
|---|---|
| 対象 | 架空ASP・2026年10月確定分 |
| 振込明細の対象総額 | 10,000円(表示基準は統一) |
| 明細の手数料 | 200円 |
| 明細の振込額 | 9,800円 |
| 銀行の実入金 | 2026年11月中に9,800円を確認 |
この例なら10,000円−200円=9,800円で対応を確認できます。10,000円と9,800円を別々の報酬として足しません。この計算は資料の照合例で、売上の計上年や税務上の仕訳を決めるものではありません。
銀行をまだ確認していなければ「入金確認待ち」と残します。振込予定があるだけで「入金済み」にせず、金額が合わなければ不明な差額を仮の数字で埋めないでください。
3.元資料の保存先と、次に確かめることを残す
次の項目を、普段使っている表やメモへコピーして使えます。ファイル名だけでなく、保存した資料を実際に開けるかまで確かめてください。
取引の目印:ASP名/報酬が確定した対象月/管理用の番号
報酬の資料:ファイル名・保存先/金額/税込・税抜などの表示
支払いの資料:振込対象月/振込明細の保存先/繰越・調整・手数料
銀行の確認:実入金日/入金額/確認した記録の保存先
照合結果:一致/入金確認待ち/差額の理由が未確認
確認日・次の作業:いつ確認したか/何の資料を次に見るか
A8の公式FAQでは、成果確定レポート(月別)をダウンロードできる範囲は過去15か月分と案内しています。管理画面に見える期間と、税務上必要な保存期間は別です。年末まで待たず、月ごとに必要なデータを手元へ保存しておくと、後から探し直す負担を抑えられます。
4.サーバー代は、請求内容と決済の記録を一組にする
支払い側は、契約先、対象の契約期間、請求内容、支払日、支払額、決済の記録を対応づけます。請求書・受領書・カード明細が同じ支払いを示す場合は、資料が三つあっても三件の支出として数えません。
エックスサーバーの場合、公式案内ではXServerアカウントの「料金支払い」内にある「お支払い履歴/受領書発行」からPDFを取得できます。領収書の発行は行っておらず、カードの利用明細、銀行の振込控え、コンビニのレシートなどを案内しています。支払方法に応じた公式手順で必要な資料を保存してください。
契約の月額換算を、実際に払った金額の欄へ書かないことも大切です。一括払いなら、支払額と対象期間を両方残します。その全額をどの年の必要経費にするかは、この記録だけでは決めません。
契約前の予算と更新費を確認したい場合は、ブログ費用の整理記事も使えます。すでに契約済みなら、資料を保存するための再契約は必要ありません。
関連記事|WordPressの初回総額と更新費を確認する【PR】
5.電子で受け取った資料は、データも残す
メールやWebから受け取った請求書などは、印刷後も電子データを残しましょう。所得税法などの保存義務者が電子取引を行った場合は、電子取引データの保存ルールも確認する必要があります。
国税庁は、検索のための索引簿や規則的なファイル名、改ざん防止のための事務処理規程など、専用システムに費用をかけずに対応する方法も案内しています。フォルダへ入れただけで全要件を満たすとは限らないので、自分に適用される要件を公式資料で確認してください。
6.整理の後に、申告方法やソフトの必要性を考える
副業だから所得の区分や保存年数が全員同じ、とは限りません。雑所得の資料保存にも条件があり、事業所得等には別の記帳・保存ルールがあります。年をまたいだ報酬や長期契約の支払いは、資料をそろえてから計上時期を確認しましょう。
取引が少なく整理できる間は、まず手元の表で確認できます。ASPや口座が増え、同じ転記や照合が負担になったら、減らしたい作業を決めて会計ソフトの機能・費用・無料でできる範囲を比べましょう。
今日は、報酬一件と支払い一件について、元資料が開けるところまで進めれば十分です。所得の区分、計上年、必要経費、申告の要否に迷ったら、整理した資料をもとに税務署や税理士へ確認してください。