普段の食費や日用品は予算内なのに、自動車保険の年払い、学校のまとまった費用、家電の買い替えで貯金が減る。そんなときは毎月の家計簿を細かくする前に、毎月ではない支出を一枚へ集めてみましょう。
ポイントは「一年の平均負担」と「次の支払日に間に合う準備額」を分けることです。年額を12で割ると負担の目安は出せますが、来月の請求を払えるとは限りません。
まず直近1年の履歴から、年払い・不定期払いを拾う
銀行とカードの履歴、契約更新の通知、学校からの案内を見て、金額と支払月を書き出します。最初からすべての費目を埋める必要はありません。次の3か月に支払うものを優先すれば、今日の作業を小さくできます。
- 年1回の契約・税金・保険など、時期と金額を確認できるもの
- 学用品や行事など、予定はあるが金額の確定前のもの
- 故障対応など、時期も金額も未定のもの
金額未定は「0円」ではなく「確認待ち」にします。去年の額を仮置きする場合も、今年の請求額とは分けてください。普段の生活費とは別に準備するための一覧であり、突然の支出がすべて予測できるという意味ではありません。
月平均と、今回の準備額を別々に計算する
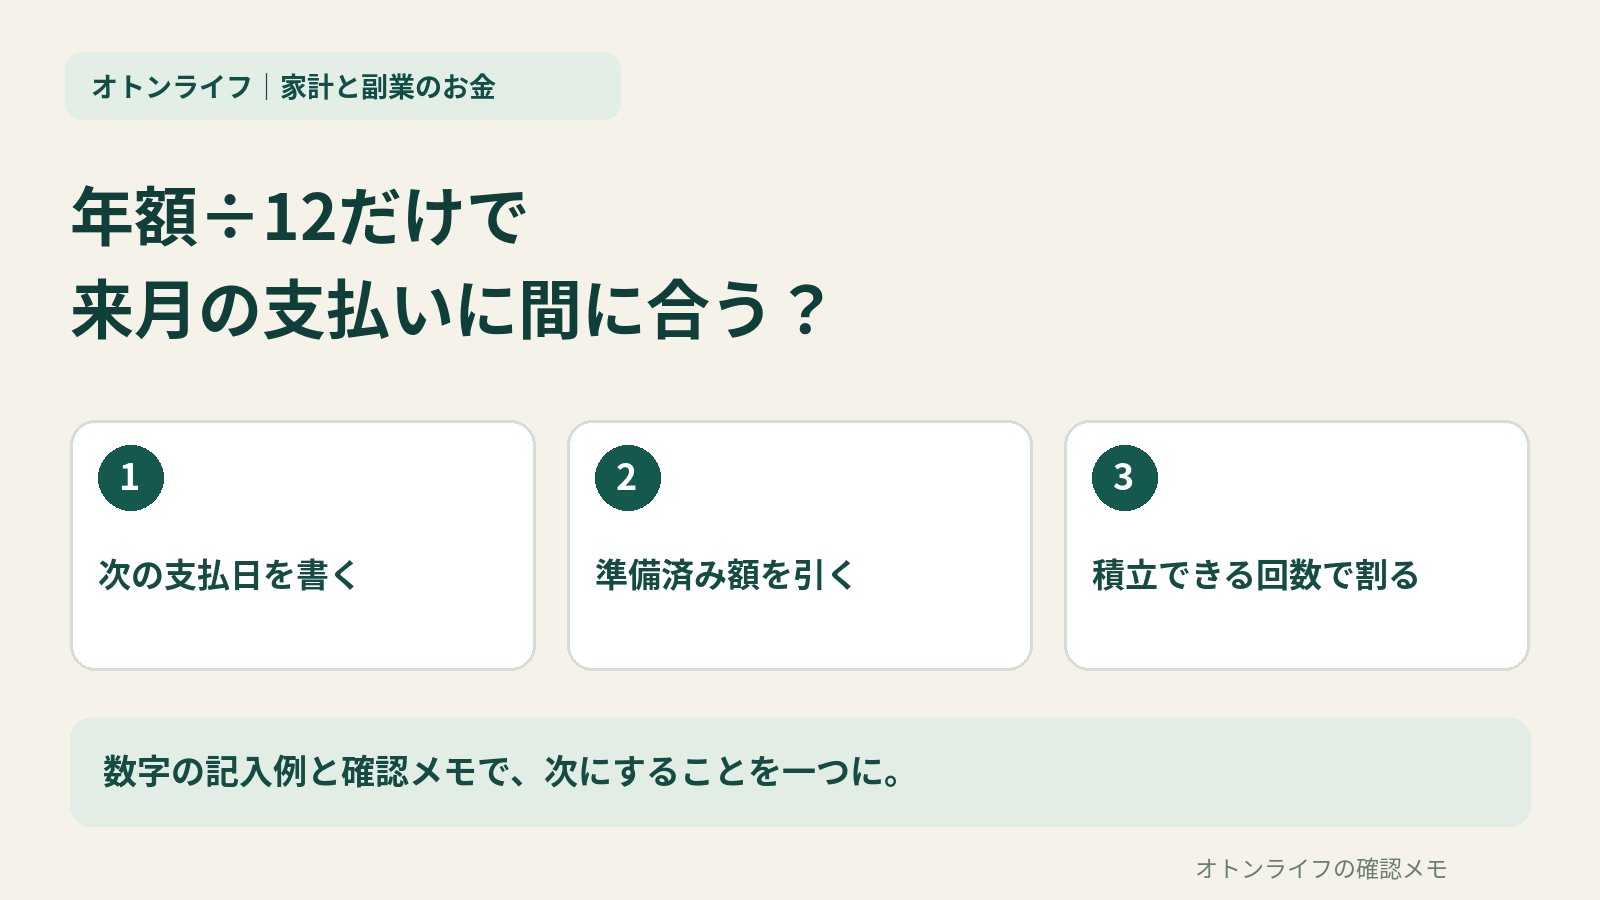
次は説明用の架空例です。年払い60,000円、準備済み20,000円、引落しまでの積立機会が4回とします。
| 見たいこと | 計算と結果 |
|---|---|
| 一年を通した月平均 | 60,000円÷12=5,000円 |
| 次の支払いまでの不足 | 60,000円−20,000円=40,000円 |
| 今回1回ずつ準備する額 | 40,000円÷4回=10,000円 |
| 支払い後の見直し | 次回請求額と残高を確認して積立額を再計算 |
月平均の5,000円だけを4回積み立てても、今ある20,000円と合わせて40,000円。今回の60,000円には届きません。「4か月ある」ではなく、引落しより前に何回積み立てられるかを数えるのが大切です。
不足を毎月の予算で埋められないときは、支出時期や購入内容を見直します。契約変更や分割払いを検討する場合は、総額・手数料・条件も確認し、月額が下がることだけで決めないようにしましょう。
口座間の移動と、実際の支出を二重に数えない
同じ家庭内の口座で積立用へ移したお金と、後日の保険料の引落しを、両方とも生活費として足すと支出を二重に数えてしまいます。使う家計簿のルールを一つ決めておきます。
例えば「資金を移した日は振替、引落しの日に支出」と記録し、準備状況は別の欄で見る方法があります。口座残高と積立目的を分ければ、積立用口座の全額を自由に使えるお金と勘違いしにくくなります。
コピー用:まず1件だけ埋める
- 支出名/次の支払日/引落し口座:
- 今回の支払予定額/確定・概算・未確認:
- この支出のために準備済みの額:
- 支払いまでの積立回数/1回の準備額:
- 根拠の書類・履歴/次に確認する日:
家族と共有するなら、すべての細かい買い物より「いつ、いくら不足するか」を先に合わせると話を進めやすくなります。支払いが重なる月を確認し、任意の買い物をずらせるか考えてみてください。
積立と投資を決める前の、家計の土台にする
金融庁は、収入と支出を把握し、将来の生活設計と必要な時期を考えることを家計管理の基本として示しています。このメモは、その考え方を年払いの支払い予定へ落とし込んだものです。
年払いの準備額まで差し引いた後に、毎月の余裕がどれだけ残るかを見ます。口座に残ったお金を全部、投資や副業の初期費用へ回す前の確認に使ってください。
記入例はオトンライフが作成した説明用の数字です。特定の家庭の実費や、標準的な生活費ではありません。公式情報の確認:2026年11月12日。